Domain feuerschutztür.de kaufen?
Wir ziehen mit dem Projekt
feuerschutztür.de um.
Sind Sie am Kauf der Domain
feuerschutztür.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerschutztür.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Ist eine Rauchschutztür auch eine Brandschutztür?
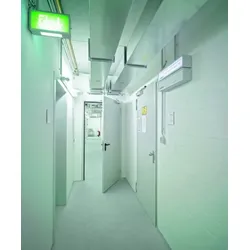
Ist eine Rauchschutztür auch eine Brandschutztür? Rauchschutztüren dienen in erster Linie dazu, die Ausbreitung von Rauch in einem Gebäude zu verhindern. Sie sind speziell darauf ausgelegt, den Rauchfluss zu kontrollieren und somit den Fluchtweg für Personen frei zu halten. Brandschutztüren hingegen sind darauf ausgelegt, die Ausbreitung von Feuer zu verhindern und somit die Ausbreitung eines Brandes einzudämmen. Obwohl beide Türen unterschiedliche Zwecke erfüllen, können sie in bestimmten Fällen auch kombiniert werden, um sowohl Rauch- als auch Feuerschutz zu gewährleisten. Es ist jedoch wichtig, die spezifischen Anforderungen und Standards für Rauch- und Brandschutztüren zu beachten, um die Sicherheit und den Schutz im Brandfall zu gewährleisten. **


Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandbuch Körperschaftsteuer 2025, 76. Auflage, Fachbücher von Björn Büscher, Thorsten KontnyDas Veranlagungshandbuch Körperschaftsteuer 2025 ist ein unverzichtbares Nachschlagewerk für alle, die sich mit dem Körperschaftsteuerrecht auseinandersetzen. In der 76. Auflage bietet es eine umfassende und aktuelle Übersicht über die relevanten gesetzlichen Bestimmungen, einschliesslich der neuesten Fassungen des Körperschaftsteuergesetzes, der Körperschaftsteuer-Durchführungsverordnung und der Körperschaftsteuer-Richtlinien. Darüber hinaus enthält das Handbuch wichtige Leitsätze und Gerichtsurteile, die für die praktische Anwendung des Rechts von Bedeutung sind. Die übersichtliche Darstellung der Änderungen sowie ein detailliertes Stichwortverzeichnis erleichtern die schnelle Auffindbarkeit von Informationen. Dieses Handbuch ist somit ein zuverlässiger Begleiter für das Veranlagungsjahr 2025 und bietet eine solide Grundlage für die korrekte Anwendung des Körperschaftsteuerrechts.41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hörmann D65-1 OD Sicherheitstür RC2 Stahltür Dünnfalz einflügeligHörmann D65-1 OD Sicherheitstür RC 2 dünnfalz einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl. 5mmBreite: Baurichtmaß (Bestellmaß) zzgl. 10mm Beispiel:Baurichtmaß (Bestellmaß) = Breite 1750 mm, Höhe 2000 mmLichtes Öffnungsmaß = Breite 1760 mm, Höhe 2005 mm Serienausstattung: Anschlag:DIN Links oder DIN Rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. Türblatt:65 mm dick, 3-seitig gefälztDünnfalzmit Stahlverstärkung und Mineralfaser-DämmplatteBleckdicke 1,0 oder 1,5 mm Türabschluss:ohne unteren Anschlag Zarge:System-Eckzarge 2,0 mm dick, geschweißt, mit 3-seitigen EPDM-Dichtungsprofil und angeschweißten Mauer Dübelankern Oberfläche:Türblatt und Zarge aus verzinkten Material, grundiert-pulverbeschichtet Grauweiß (in Anlehnung an RAL 9002) Schloss:Einsteckschloss mit Wechsel DIN 18250 profilzylinder-gelocht, Buntbart-Schloßeinsatz mit Schlüssel Drücker:Rundgriff-Drückergarnitur schwarz aus Kunststoff, mit Stahlkern, Drücker festdrehbar gelagert, verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder:Kugelgelagerte Konstruktionsbänder Sicherungsbolzen:3 Stahlbolzen als Aushebelsicherung Von links nach rechts:Bild 1) ohne AnschlagBild 2) mit AnschlagschwelleBild 3) Alu-Anschlag mit Dichtung für Zargen mit 30 mm BodeneinstandBild 4) Alu-Abschlussprofil, mit Dichtung, Zarge mit AuflaufschwelleBild 5) Absenkbare Bodendichtung Wärmedämmwert: K = 1,9 W/m² K Preis für Verglasung auf Anfrage info@scheurich24.de Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.970,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **

Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
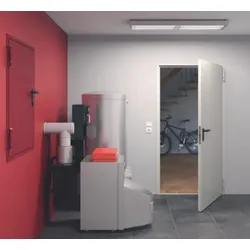
Hörmann Rauchschutztür RS T90-1 H16 OD einflügelige Brandschutztür/Feuerschutztür Dünnfalz, versch. Größen wählbarHörmann Rauchschutztür T90-1 H16 OD einflügelige Brandschutztür/Feuerschutztür Dünnfalz. Geprüft und bauaufsichtlich zugelassen. Zulassungsnummer / DIBT: Z-6.20-2010 Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung AnschlagDIN links oder DIN rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. TürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 1,0 mm oder wahlweise 1,5 mmDünnfalz und 3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung 3-seitig gefälztDünnfalz ZargeSystem-Eckzarge, 2,0 mm dick, 30 mm Bodeneinstand, CR-Dichtungsprofil und angeschweißten Mauer-Dübelanker ZargenausführungOberflächeTürblatt und System-Eckzarge sind verzinkt und grundiert-pulverbeschichtet in Anlehnung an RAL 9002 (Grauweiß) SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard FS-Rundgriff-Drückergarnitur aus schwarzen Kunststoff (Drücker festdrehbar gelagert)mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder2 Konstruktionsbänder mit Kugellager SchließmittelObentürschließer HDC 35 mit Gleitschiene Sicherungsbolzen Ein Stahlsicherungsbolzen (über Höhe 2000 mm = zwei Stahlsicherungsbolzen)einbruchhemmend Schallschutz38 bis 43 dB (Richtwert) WärmedämmungU = 1,8 W/m2K Mauerwerk:mindestens 240 mm Beton:mindestens 140 mm Porenbeton Block- oder Plansteine, DIN 4165, Festigkeitsklasse 4:mindestens 200 mm Porenbetonplatten, bewehrt, liegend oder stehend, DIN 4165, Festigkeitsklasse G4.4:mindestens 175 mm Montagewände aus Gipskartonplatten, F90 A DIN 4102 Teil 4:mindestens 120 mm Montagewände mit beidseitiger Beplankung, F120 mit bauaufsichtlichem Prüfzeugnis (spezielle Zarge erforderlich)mindestens 120mm Der Einbau in Porenbeton bedingt eine besondere Zargenkonstruktion und Montage. Bitte bei Bedarf anfragen. Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1509,87 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandbuch Körperschaftsteuer 2025, 76. Auflage, Fachbücher von Björn Büscher, Thorsten KontnyDas Veranlagungshandbuch Körperschaftsteuer 2025 ist ein unverzichtbares Nachschlagewerk für alle, die sich mit dem Körperschaftsteuerrecht auseinandersetzen. In der 76. Auflage bietet es eine umfassende und aktuelle Übersicht über die relevanten gesetzlichen Bestimmungen, einschliesslich der neuesten Fassungen des Körperschaftsteuergesetzes, der Körperschaftsteuer-Durchführungsverordnung und der Körperschaftsteuer-Richtlinien. Darüber hinaus enthält das Handbuch wichtige Leitsätze und Gerichtsurteile, die für die praktische Anwendung des Rechts von Bedeutung sind. Die übersichtliche Darstellung der Änderungen sowie ein detailliertes Stichwortverzeichnis erleichtern die schnelle Auffindbarkeit von Informationen. Dieses Handbuch ist somit ein zuverlässiger Begleiter für das Veranlagungsjahr 2025 und bietet eine solide Grundlage für die korrekte Anwendung des Körperschaftsteuerrechts.41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Ist eine Rauchschutztür auch eine Brandschutztür?
Ist eine Rauchschutztür auch eine Brandschutztür? Rauchschutztüren dienen in erster Linie dazu, die Ausbreitung von Rauch in einem Gebäude zu verhindern. Sie sind speziell darauf ausgelegt, den Rauchfluss zu kontrollieren und somit den Fluchtweg für Personen frei zu halten. Brandschutztüren hingegen sind darauf ausgelegt, die Ausbreitung von Feuer zu verhindern und somit die Ausbreitung eines Brandes einzudämmen. Obwohl beide Türen unterschiedliche Zwecke erfüllen, können sie in bestimmten Fällen auch kombiniert werden, um sowohl Rauch- als auch Feuerschutz zu gewährleisten. Es ist jedoch wichtig, die spezifischen Anforderungen und Standards für Rauch- und Brandschutztüren zu beachten, um die Sicherheit und den Schutz im Brandfall zu gewährleisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Hörmann D65-1 OD Sicherheitstür RC2 Stahltür Dünnfalz einflügeligHörmann D65-1 OD Sicherheitstür RC 2 dünnfalz einflügelig Einbaumaß (lichtes Öffnungsmaß):Höhe: Baurichtmaß (Bestellmaß) zzgl. 5mmBreite: Baurichtmaß (Bestellmaß) zzgl. 10mm Beispiel:Baurichtmaß (Bestellmaß) = Breite 1750 mm, Höhe 2000 mmLichtes Öffnungsmaß = Breite 1760 mm, Höhe 2005 mm Serienausstattung: Anschlag:DIN Links oder DIN Rechts Der Anschlag wird immer von der Seite angegeben, von der die Scharniere sichtbar sind. Türblatt:65 mm dick, 3-seitig gefälztDünnfalzmit Stahlverstärkung und Mineralfaser-DämmplatteBleckdicke 1,0 oder 1,5 mm Türabschluss:ohne unteren Anschlag Zarge:System-Eckzarge 2,0 mm dick, geschweißt, mit 3-seitigen EPDM-Dichtungsprofil und angeschweißten Mauer Dübelankern Oberfläche:Türblatt und Zarge aus verzinkten Material, grundiert-pulverbeschichtet Grauweiß (in Anlehnung an RAL 9002) Schloss:Einsteckschloss mit Wechsel DIN 18250 profilzylinder-gelocht, Buntbart-Schloßeinsatz mit Schlüssel Drücker:Rundgriff-Drückergarnitur schwarz aus Kunststoff, mit Stahlkern, Drücker festdrehbar gelagert, verwendbar für Profilzylinder und Buntbart-Schlüssel Bänder:Kugelgelagerte Konstruktionsbänder Sicherungsbolzen:3 Stahlbolzen als Aushebelsicherung Von links nach rechts:Bild 1) ohne AnschlagBild 2) mit AnschlagschwelleBild 3) Alu-Anschlag mit Dichtung für Zargen mit 30 mm BodeneinstandBild 4) Alu-Abschlussprofil, mit Dichtung, Zarge mit AuflaufschwelleBild 5) Absenkbare Bodendichtung Wärmedämmwert: K = 1,9 W/m² K Preis für Verglasung auf Anfrage info@scheurich24.de Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.970,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hörmann T30-1 H8-5 einflügelige Brandschutztür/ FeuerschutztürKomplett einbaufertige Hörmann T30-1 H8-5 Brandschutztür - Feuerschutztürmit amtlicher Zulassung für den Einbau in Mauerwerk von mind. 115 mm oder Beton von mind. 100 mm (optional mit Ergänzungszarge für verschiedene Wanddicken lieferbar). Ankerabstände Bestellmaß Breite: Baurichtmaß (Bestellmaß) + 10 mmHöhe: Baurichtmaß (Bestellmaß) + 5 mmBeispiel: Baurichtmaß (Bestellmaß)= Breite 750 mm, Höhe 2000 mmnotwendiges lichtes Öffnungsmaß= Breite 760 mm, Höhe 2005 mm Anschlaglinks/rechts verwendbar Türblatt45 mm dick, Blechdicke 0,9 mm mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung2-seitig gefälzt Oberfläche verzinkt und grundiert-pulverbeschichtet in Grauweiß (in Anlehnung an RAL 9002) ZargeSpezial-Eckzarge vierseitig, 2,0 mm dick mit umlaufendem EPDM-Dichtungsprofil und angeschweißten Mauer-DübelankernEckzarge verzinkt und grundiert / Ergänzungszargen/Gegenzargen verzinkt Unterer Abschlussmit oder ohne unterem Anschlag (Schiene ist leicht entfernbar) Dichtung 4-seitig umlaufendes Dichtungsprofil aus EPDM (lose beiliegend) SchlossEinsteckschloss mit Wechsel mit Buntbart-Schloßeinsatz und Buntbart Schlüssel (vorgerichtet für Profilzylinder) DrückerHörmann Standard Rundgriff-Drückergarnitur aus schwarzen Kunststoff mit Stahlkern (Drücker festdrehbar gelagert), verwendbar für Profilzylinder oder Buntbart-Schlüssel Bänder/Schließmittel1 Konstruktionsband gemäß DIN 18272 mit Federbandhülse Sicherungsbolzen2 Stahl-Sicherungsbolzen Schalldämm-MaßRw ca. 39 dB (bei unterem Anschlag mit Dichtung) WärmedämmwertU = 1,7 W/m²K Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.316,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hörmann T30-2 H3 OD zweiflügelige Brandschutztür/FeuerschutztürHörmann T30-2 H3 OD zweiflügelige Brandschutztür/Feuerschutztür DünnfalzKomplett einbaufertige, feuerhemmende Element. Geprüft und bauaufsichtlich zugelassen für den Einbau in Mauerwerk (mind. 115 mm), Beton (mind. 100 mm) und Trockenbauwänden (mind. 100 mm). Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 2500 mm, Höhe 2000 mmBenötigtes lichtes Öffnungsmaß = Breite 2510 mm, Höhe 2005 mm Serienaustattung AnschlagGehflügel: Ständig genutzter Türfügel Standflügel: Bei Bedarf zu öffnender TürflügelGehflügel DIN Links / Standflügel: Standflügel / Gehflügel DIN Rechts: Hinweis: Bei der Türbreite 1500 mm wird der Standflügel 500 mm breit geliefert. Alle andere Größen sind immer mittig geteilt. Türblattdoppelwandig aus verzinktem Material65 mm dick3-seitig gefälztBlechdicke 1 mm oder 1,5 mmDünnfalz mit feuerhemmender Mineralwolldämmung und BrandschutzleistenAussteifung mit FlachstahlZargeSpezial-Eckzarge 2 mm dick, mit Dichtung und angeschweißten Mauer-Dübelankern ZargenausführungOberflächeverzinkt und grundiert in Anlehnung an RAL 9002 (Grauweiß)SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit SchlüsselDrückerStandflügel mit Falztreibriegelverschluß mit standardmäßiger Verriegelung nach oben und unten (auf Wunsch ist die Verriegelung auch nur nach oben möglich, jedoch nicht bei Rauchschutz- oder Antipanikfunktion EN 179 oder EN 1125)Bänder2 Federbänder mit Kugellager je FlügelSchließmittelZwei Obentürschließer und ein SchließfolgereglerSicherungsbolzenZwei StahlsicherungsbolzenBei Türhöhe über 2000 mm drei BolzenAnschlagschiene je nach Konfiguration ca. 20 mm hohe Schwelle, Verglasung Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.2746,33 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.